
給与支払報告書の提出について
提出する義務のある方
前年中(令和8年中)に支払った給与(給料・賃金・賞与・俸給など)について、給与支払額の多少にかかわらず、次のいずれかに該当する、すべての従業員等(短期雇用者、アルバイト・パート、役員等含む)の給与支払報告書(総括表及び個人別明細書)を作成のうえ、提出してください。
また、普通徴収の対象要件に該当する従業員等を除き、すべての従業員等を特別徴収の対象として提出してください。
- 毎年1月1日現在の在職者のうち、同日現在に大津市にお住まいの方【特別徴収】
- 前年中(令和8年中)の退職者のうち、退職日現在に大津市にお住まいの方【普通徴収】
(注)前年中の退職者についても、退職日現在にお住まいの住所所在地の市町村に給与支払報告書を提出していただく必要があります(地方税法第317条の6)。ただし、退職者のうち、退職した年の給与支払額が30万円以下である場合は提出を省略できます。
提出期限
令和9年2月1日(月曜)
提出が遅れますと、税額決定通知書の発送が遅れる場合があります。期限を守っていただきますようご協力お願いします。
(注)給与支払報告書については、毎年1月31日が提出期限ですが、土曜・日曜の場合は2月第1月曜が期限となります。
提出書類
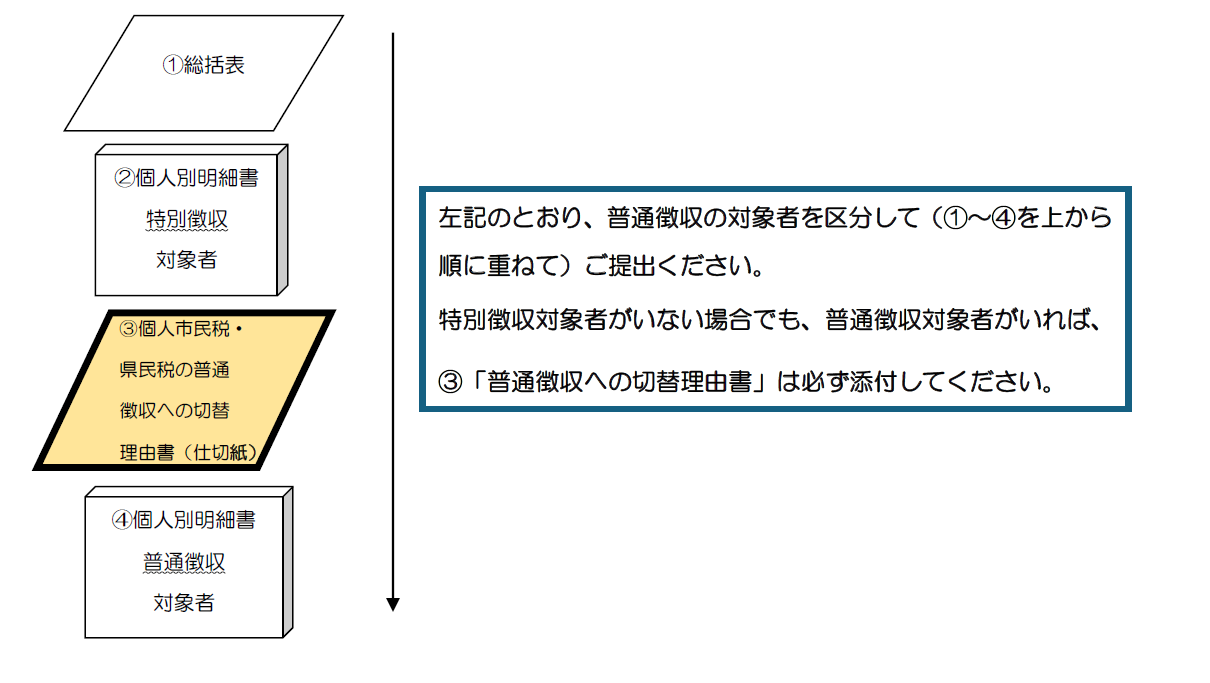
- 給与支払報告書(総括表)
- 給与支払報告書個人別明細書
市民税・県民税・森林環境税を給与から特別徴収できない下記の普通徴収への切替理由(略号a~e)に該当する従業員等に限り、給与支払報告書の提出方法に応じてそれぞれ必要事項の記載または必要書類の添付により、普通徴収(本人納付)の対象とすることができます。
(注)普通徴収の従業員がいる場合は、「普通徴収への切替理由書」の提出も併せて必要です。提出がない場合、または提出があっても要件に該当しないと判断した場合は、特別徴収の対象者とみなす場合がありますのでご了承ください。
(注)次の「普通徴収への切替理由(略号a~e)」以外の理由により普通徴収(本人納付)の対象とすることはできません。
普通徴収への切替理由
a. 退職者、または令和9年5月31日までの退職予定者
b. 給与が少なく、個人市民税・県民税を特別徴収しきれない者
c. 給与の支払い期間が不定期な者(例:給与の支払いが毎月ではない)
d. 他から支給される給与から個人市民税・県民税が特別徴収されている者
e. 専従者給与を支給されている者
添付方法
給与支払報告書の提出はeLTAX(エルタックス)をご利用ください
eLTAXは、地方税の手続きをインターネットで行うためのシステムです。
給与支払報告書提出の際にeLTAXを利用することで次の4点のメリットがあります。
- 給与支払報告書を複数の地方公共団体に一括提出できます。
- 複数の地方公共団体に対して一括で納税できます。
- 利用料は無料(事前準備の費用や通信費がかかる場合があります。)で、郵送料も削減できます。
- 「個人住民税の普通徴収への切替理由書(仕切紙)」の提出が不要となります。
(注)4につきましては、以下の2点を厳守してください。
(1)普通徴収に該当する方の「普通徴収」欄をチェックしてください。
(2)摘要欄に、普通徴収への切替理由(a~e)の入力をしてください。
給与支払報告書の提出はeLTAXをご利用ください(PDFファイル:1.8MB)
詳細については外部リンク「eLTAXホームページ」をご覧ください。
eLTAX等による提出の義務化について
給与支払報告書は、前々年に税務署へ提出すべきであった源泉徴収票の枚数が30枚以上の場合、eLTAX等により給与支払報告書を提出する義務があります。
なお、令和6年度税制改正により、令和9年1月1日以降の提出分については、提出義務基準が下記のとおり引き下げられます。これに伴い、eLTAX等による提出が必要とされる事業所の増加が見込まれます。
- 電子データ(eLTAX等)での提出義務基準の変更
税務署への源泉徴収票提出枚数 100枚→30枚に変更
例えば、令和7年に税務署へ提出した源泉徴収票の枚数が「30枚以上」あった場合、令和9年に市町村へ提出する「給与支払報告書」については、eLTAX等により電子提出が必要となります。
詳細は下記の外部リンクをご参照ください。
法定調書のe-Tax等による提出義務化の概要について(国税庁)
源泉徴収票の税務署への提出が不要になります(みなし提出)
これまで、給与を支払う事業者は、従業員などがお住いの市町村へ給与支払報告書を提出するとともに、所轄税務署へ源泉徴収票を提出する必要がありました。
税制改正により、令和9年1月1日以後に提出する令和8年分以後の給与所得の源泉徴収票については、給与支払報告書を市町村へ提出した場合、税務署へ源泉徴収票を提出したものとみなされます。そのため、対象となる源泉徴収票は、税務署へ提出する必要がなくなります。
(注)ただし、提出期限を過ぎてから提出された給与支払報告書については、この制度が適用されない場合がございますのであらかじめご了承ください。詳しくは国税庁ホームページ「源泉徴収票のみなし提出の特例 特設ページ」をご覧ください。
対象となる源泉徴収票
令和9年1月1日以後に提出する令和8年分以後の給与所得の源泉徴収票
対象とならない源泉徴収票
令和7年分以前の給与所得の源泉徴収票
(注)令和7年分以前の給与所得の源泉徴収票については、これまでどおり、源泉徴収票は税務署へ給与支払報告書は市町村へ、それぞれ提出してください。
なお、従業員などへ交付する源泉徴収票は、引き続き全ての従業員に作成・交付する必要があります。
eLTAXで給与支払報告書を提出された際の税額通知の電子送付
特別徴収税額通知(納税義務者用)については、令和5年度までは書面のみでの受取でしたが、令和6年度より、電子データでの受取を選択いただくことができます。
詳細は以下のリンクをご参照ください。
(注)eLTAXを経由して給与支払報告書を提出した特別徴収義務者に限ります。
注意事項
- 給与支払報告書は、市民税・県民税・森林環境税の課税の根拠となる重要な書類ですので、正しく記入のうえ、必ずご提出してください。なお、個人別明細書の記載内容(1月1日現在住所・氏名・フリガナ・生年月日や各種控除、就・退職年月日、摘要欄(前職給与支払額など記載事項)、個人番号)に誤りがないよう、十分ご注意ください。
- 会計事務所等に委託する場合は、大津市提出用の総括表がある場合、これを添えて提出するよう依頼してください。総括表に記載の所在地・名称などに変更がある場合は、朱書きで訂正してください。
- 一般様式(市町村長あて)の総活表および個人別明細書は、市民税課・各支所に備え付けてあります。
- 報告書等の様式は、「様式/給与支払報告書関連」よりダウンロードしてください。
個人番号(マイナンバー)の記入及びその取扱いについて
給与支払報告書(総括表)については、社会保障・個人番号制度(マイナンバー制度)の施行に伴い、「給与支払者の個人番号または法人番号」欄について、法人番号および個人番号(マイナンバー)の記載が必要(地方税法施行規則)です。個人事業主の方については、番号法の規定により、本人確認(番号確認と身元確認)をさせていただきますので、本人確認書類の提示(郵送の場合は本人確認書類の写しを添付)してください。
本人確認書類(写) 添付台紙(PDFファイル:130.4KB)
個人別明細書の「個人番号」欄について、個人番号の収集ができていない従業員等については、引き続き個人番号の収集に努めるようお願いします。
地方税分野における個人番号・法人番号の利用について(総務省ホームページ)
提出先
大津市役所 市民税課(本庁本館1階)および各支所です。郵送でも可能です。可能な限りeLTAXでのご提出をお願いします。
この記事に関するお問い合わせ先
総務部 市民税課 市民税第1・2グループ
〒520-8575 市役所本館1階
電話番号:077-528-2721 / 077-528-2722
ファックス番号:077-524-4944
市民税課 市民税第1・2グループにメールを送る
更新日:2026年11月16日