
令和7年度決算について
令和7年度の決算が、市議会9月通常会議で認定されました。
令和7年度各会計別決算額
注:金額は各会計の千円単位を四捨五入し、万円単位としています。そのため、内訳の計と合計が一致しない場合があります。
| 区分 | 歳入 | 歳出 | |
|---|---|---|---|
| 一般会計 | 1,521億450万円 | 1,491億4,101万円 | |
| 会計名 | 歳入 | 歳出 |
|---|---|---|
| 国民健康保険事業 | 320億3,931万円 | 317億8,340万円 |
| 卸売市場事業 | 4億1,184万円 | 4億1,081万円 |
| 財産区 | 1億665万円 | 8,098万円 |
| 介護保険事業 | 340億3,594万円 | 332億6,744万円 |
| 後期高齢者医療事業 | 63億2,274万円 | 62億4,544万円 |
| 母子父子寡婦福祉資金貸付事業 | 1億3,103万円 | 8,618万円 |
| 学校給食事業 | 31億3,433万円 | 31億3,291万円 |
| 病院事業債管理 | 17億174万円 | 17億174万円 |
| 産業用地開発事業 | 1,134万円 | 1,134万円 |
| 合計(9会計) | 778億9,491万円 | 767億2,023万円 |
| 会計名 | 歳入 | 歳出 |
|---|---|---|
| 水道事業 | 77億3,358万円 | 70億4,361万円 |
| 下水道事業 | 110億4,540万円 | 94億2,331万円 |
| ガス事業 | 45億4,756万円 | 41億9,831万円 |
| 合計(3会計) | 233億2,654万円 | 206億6,523万円 |
注:企業会計は収益的収支(税込み)を計上しています。
| 会計名 | 歳入 | 歳出 |
|---|---|---|
| 合計(13会計) | 2,533億2,595万円 | 2,465億2,647万円 |
令和7年度一般会計決算額
大津市の会計には、市民の皆様から納めていただく税金を主な財源として事業を行う一般会計と、保険料や使用料など独自の財源で事業を行う特別会計、企業会計があります。
ここでは、一般会計の令和7年度決算についてお知らせします。
歳入の状況
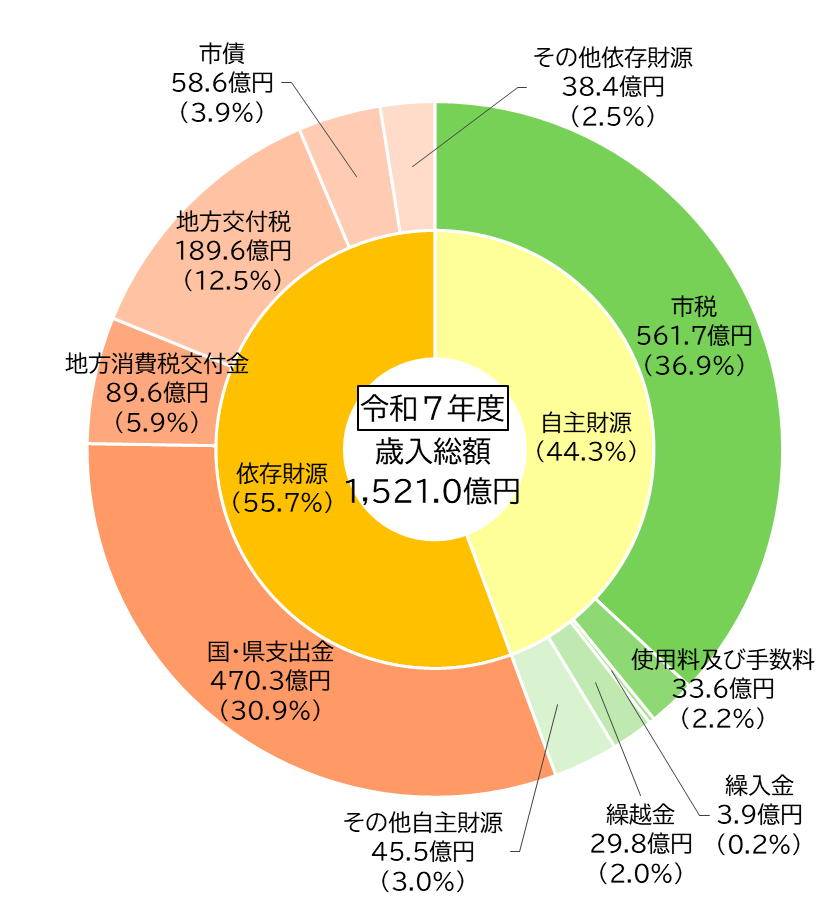
決算額 令和7年度 1,521億450万円(対前年度比51億9,494万円増)
| 金額 | 割合 | |
|---|---|---|
| 市税 | 561億7,011万円 | 36.9% |
| 国庫支出金 | 339億1,716万円 | 22.3% |
| 地方交付税 | 189億5,989万円 | 12.5% |
| 県支出金 | 131億962万円 | 8.6% |
| 地方消費税交付金 | 89億5,584万円 | 5.9% |
| 市債 | 58億5,520万円 | 3.9% |
| 使用料及び手数料 | 33億5,704万円 | 2.2% |
| 繰越金 | 29億7,666万円 | 2.0% |
| その他 | 88億299万円 | 5.7% |
| 合計 | 1,521億450万円 | 100.0% |
市税
個人市民税は、前年度の定額減税の反動に加え、個人所得の増加や、納税義務者数の増加等により、26.6億円増加しました。法人市民税は、個人消費の回復基調とともに、堅調な企業業績により、3.0億円増加しました。また、固定資産税は、新増築等に伴う課税対象家屋の増加や、設備投資の増加に伴う償却資産の課税標準額が前年度を上回ったこともあり、3.2億円増加し、市税全体では、前年度と比べて33.5億円増加しました。
国庫支出金
物価高騰対応重点支援地方創生臨時交付金や循環型社会形成推進交付金が著減した一方で、物価高対応子育て応援手当支給事業費補助金、障害者自立支援給付費負担金、児童手当負担金、子どものための教育・保育給付交付金、史跡等購入費補助金などが増加し、国庫支出金全体では、前年度と比べて12.0億円増加しました。
市債
市債とは、主に福祉施設や学校、道路の整備などで一時的に多くの費用が必要なときに国や銀行から借り入れるお金、いわゆる「市の借金」のことです。つまり、これから施設を利用していく「将来の市民の皆様」にも費用を公平に負担していただくため、費用の一部を長期間にわたり借り入れるものです。
令和7年度は、義務教育施設整備事業債、脱炭素化推進事業債が増加した一方で、消防施設整備事業債、一般廃棄物処理事業債、公園整備事業債の減少や、臨時財政対策債の発行がなかったことなどにより、前年度と比べて8.1億円減少しました。
歳出の状況
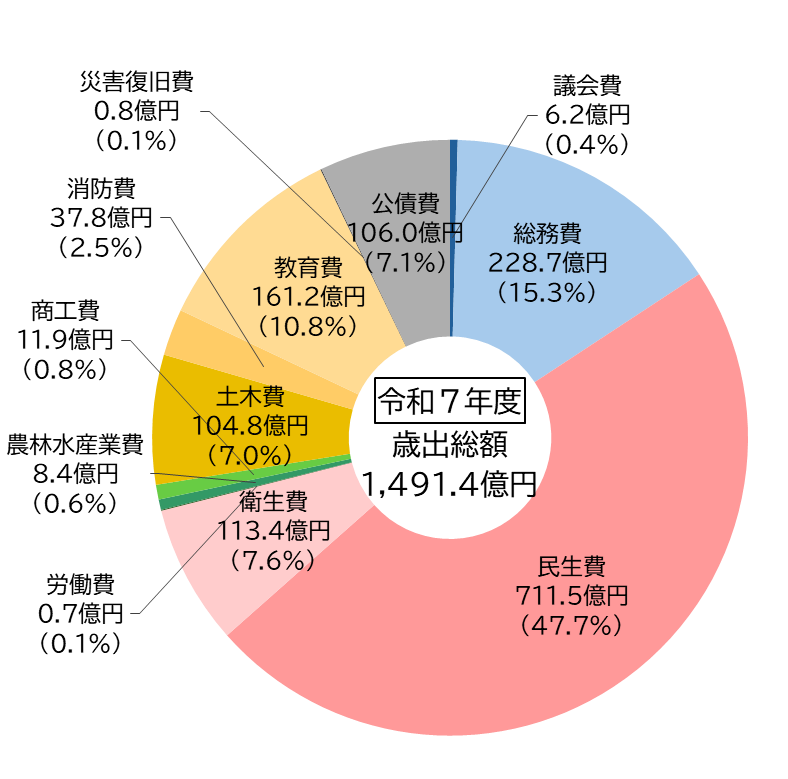
決算額 令和7年度 1,491億4,101万円(対前年度比52億811万円増)
| 金額 | 割合 | |
|---|---|---|
| 民生費 | 711億4,937万円 | 47.7% |
| 総務費 | 228億7,440万円 | 15.3% |
| 教育費 | 161億2,042万円 | 10.8% |
| 衛生費 | 113億3,899万円 | 7.6% |
| 公債費 | 105億9,699万円 | 7.1% |
| 土木費 | 104億8,323万円 | 7.0% |
| 消防費 | 37億7,942万円 | 2.5% |
| 商工費 | 11億9,329万円 | 0.8% |
| その他 | 16億491万円 | 1.2% |
| 合計 | 1,491億4,101万円 | 100.0% |
総務費
わたSHIGA輝く国スポ・障スポ2025大会開催経費や、地方公共団体情報システムの標準化に関する法律等に基づく本市の基幹業務システムの標準化対応経費、市役所新庁舎の整備に向けた庁舎整備基金積立金などが増となったことにより、全体で前年度と比べて19.4億円増加しました。
民生費
最も高い割合になった民生費では、物価高騰対策緊急支援給付金給付事業費が著減となった一方で、障害福祉サービス費を中心とした障害福祉費、令和6年10月から制度拡充された児童手当支給費、公定価格が引上げられた民間保育所運営費や施設型給付費など民間保育施設費の増や、物価高対応子育て応援手当支給事業費の皆増により、前年度と比べて37.9億円増加しました。
衛生費
北部クリーンセンター施設解体撤去費や予防接種事業費が減となった一方で、ESCO事業による市有施設のLED化に係る環境企画推進費、市立大津市民病院運営負担金などが増となり、前年度と比べて0.6億円増加しました。
土木費
道路等長寿命化推進事業費などが減となった一方で、市道幹2028号線道路改良事業費、市道幹1009号線道路改良事業費などの道路新設改良費及び都市計画道路3・4・9号馬場皇子が丘線、都市計画道路3・4・46号比叡辻日吉線などの街路費が増となったことにより、前年度と比べて0.6億円増加しました。
教育費
中学校体育館空調設置事業や、学校給食事業特別会計繰出金などが増となった一方で、学校施設の長寿命化改良事業やトイレ改修事業などの小・中学校費が減となり、前年度と比べて5.2億円減少しました。
健全化判断比率について
平成19年6月に制定された「地方公共団体の財政の健全化に関する法律」に基づき、指標を用いた財政分析の公表が義務付けられました。
実質赤字比率:一般会計等の赤字の程度を指標化し、財政運営の深刻度を示すもの
連結実質赤字比率:すべての会計の赤字の程度を指標化し、財政運営の深刻度を示すもの
実質公債費比率:借入金(地方債)の返済額を指標化し、資金繰りの深刻度を示すもの
将来負担比率:将来支払っていく可能性のある負債(借金等)の残高を指標化し、将来の財政の圧迫度合いを示すもの
資金不足比率:公営企業の資金不足を事業規模(料金収入規模)と比較して指標化し、経営状態の深刻度を示すもの
大津市の健全化判断比率
令和7年度も引き続き、いずれの指標も健全化基準を大きく下回り、健全な財政状況を維持しています。
| 区分 | 大津市 | 早期健全化基準 | 財政再生基準 |
|---|---|---|---|
| 実質赤字比率 | 赤字は発生していません | 11.25% | 20% |
| 連結実質赤字比率 | 赤字は発生していません | 16.25% | 30% |
| 実質公債費比率 | -0.3% | 25% | 35% |
| 将来負担比率 | 将来負担比率は発生していません | 350% |
| 区分 | 大津市 | 経営健全化基準 |
|---|---|---|
| 資金不足比率 | 資金不足は発生していません | 20% |
注:資金不足比率の対象は、水道事業、下水道事業、ガス事業、卸売市場事業となっています。
健全化判断比率の推移
| 令和3年度 | 令和4年度 | 令和5年度 | 令和6年度 | 令和7年度 | |
|---|---|---|---|---|---|
| 実質公債費比率 | 1.4 | ー0.5 | ー0.4 | ー0.4 | ー0.3 |
将来負担比率
令和3年度から令和7年度までの過去5年間、将来負担比率は発生していません。
地方消費税交付金のうち、社会保障財源化分の使途について
平成26年4月1日からの消費税率の引上げに伴い、地方消費税として都道府県分が1%から1.7%に改められ、さらに令和元年10月1日からは、1.7%から2.2%に改められました。この都道府県分のうち、2分の1相当分が人口等に基づき市町村に交付されます。令和7年度における地方消費税交付金の歳入決算額のうち、増税に伴う分は51億1,521万円です。
詳しくは、「地方消費税交付金のうち、社会保障財源化分の使途について」をご覧ください。
地方消費税交付金のうち、社会保障財源化分の使途について (PDFファイル: 91.2KB)
関連リンク集
「歳入科目別決算額の推移」、「主な市税収入の推移」、「目的別歳出割合の推移」、「市債残高の推移」、「公債費(歳出)と市債(歳入)の推移」、「基金残高と標準財政規模の推移」、「地方交付税の推移」、「経常収支比率等の推移」がご覧いただけます。
更新日:2026年10月22日